https://doi.org/10.36253/bsgi-7622
La rete internazionale dell’idrogeno low-carbon
The International Network of Low-Carbon Hydrogen
Università degli Studi di Cassino e del Lazio Meridionale, Italia
E-mail: domenico.devincenzo@unicas.it
Abstract. Low-carbon hydrogen can become a fundamental energy carrier in the decarbonisation of the global energy system. However, this process requires the development of infrastructure for the production and transport of hydrogen within an international exchange network. At the same time, many technical, economic, and geopolitical constraints slow this process, which is made even more complex by its structure, which involves different actors and requires significant investment. This complexity therefore leads to a slowdown in the process, as many uncertainties are essentially linked to a lack of positive (virtuous) feedback between demand and investment. This work analyses the locational aspects and the economic, technical, and geopolitical constraints that favour or hinder the international network creation process. Drawing on announced development projects, national strategies and agreements already in place between different countries in relation to hydrogen, the paper also outlines the possible structure of the international low-carbon hydrogen network.
Keywords: low-carbon hydrogen, international networks, renewable energy.
Riassunto. L’idrogeno low-carbon può diventare un vettore energetico fondamentale nel processo di decarbonizzazione del sistema energetico globale. Tale processo richiede la creazione di infrastrutture per la produzione e il trasporto dell’idrogeno all’interno di una rete internazionale di scambio. Tuttavia, numerosi vincoli tecnici, economici e geopolitici ne rallentano lo sviluppo, reso ancora più complesso dalla sua stessa struttura, che coinvolge attori diversi e richiede consistenti investimenti. Questa complessità porta, dunque, a un rallentamento del processo, in quanto molte sono le incertezze, legate a un mancato avvio di retroazioni positive (virtuose) tra domanda e investimenti. In questo lavoro vengono analizzati gli aspetti localizzativi e i vincoli economici, tecnici e geopolitici che favoriscono o rallentano il processo di creazione della rete internazionale dell’idrogeno. Utilizzando i progetti di sviluppo annunciati, le strategie nazionali e gli accordi già posti in essere tra diversi paesi relativamente all’idrogeno, viene poi delineata la possibile struttura di tale rete internazionale dell’idrogeno low-carbon.
Parole chiave: idrogeno low-carbon, reti internazionali, energia rinnovabile.
Contents
2. Vincoli alla produzione dell’idrogeno low-carbon
3. Produzione, trasporto e distribuzione dell’idrogeno low-carbon
4. Produzione di idrogeno low-carbon: aspetti localizzativi
5. La rete internazionale dell’idrogeno
1. Introduzione
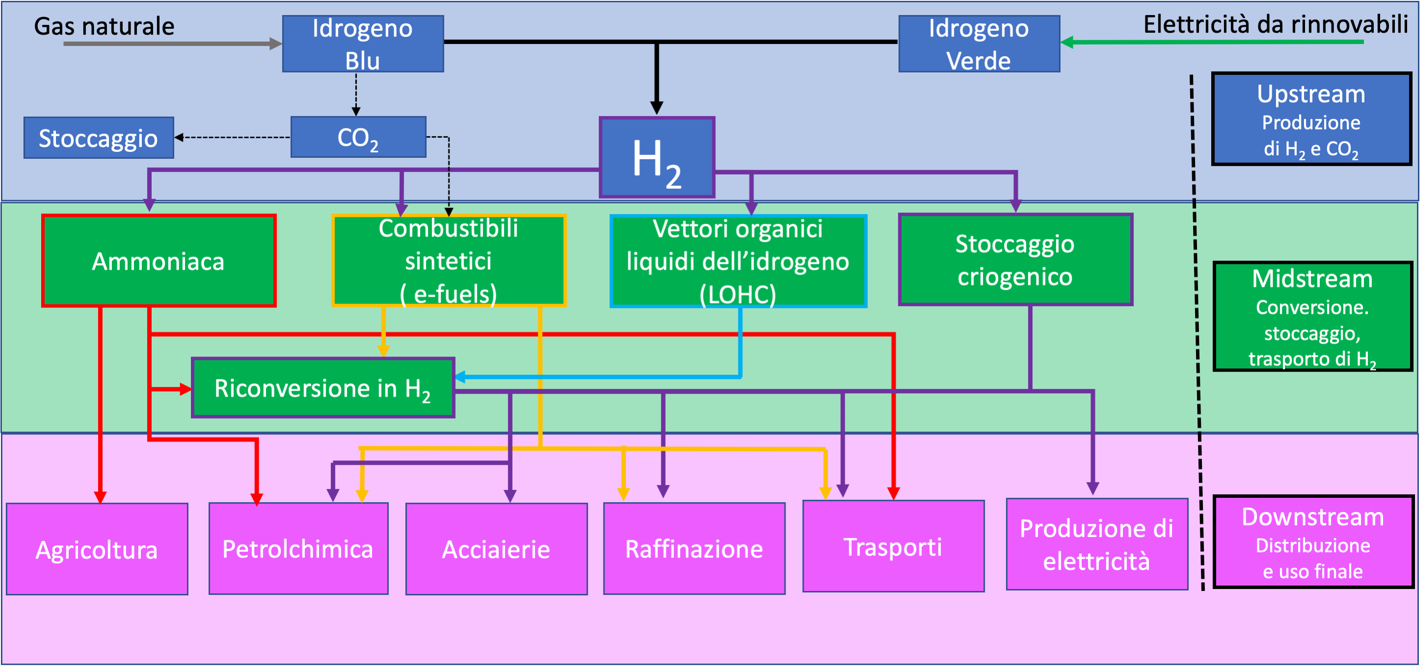
A partire dagli anni Settanta del Novecento, l’idrogeno è divenuto uno dei simboli del superamento dell’economia dei combustibili fossili, ma senza che vi siano state concrete applicazioni nel campo della produzione di energia. Infatti, è solo dalla fine degli anni 2010 che l’idrogeno comincia a vivere un “unprecedented momentum” (IEA 2019, 18), quando il suo utilizzo nel processo di decarbonizzazione del sistema energetico globale diventa economicamente e tecnologicamente sempre più realistico (Yap, McLellan 2023). Pertanto, l’idrogeno, dall’essere ancora nei primi anni Duemila un vettore energetico inefficiente (Hammerschlag, Mazza 2005), un “hyped-up bandwagon” (McKay 2009, 129) o un “pie in the sky” (Flood 2012), è diventato – grazie alla sua versatilità (stoccaggio dell’energia, trasporti, siderurgia, industria chimica e petrolchimica) (Fig. 1) – uno “Swiss army knife”1 della transizione energetica.
Ancora oggi, però, la quasi totalità dell’idrogeno prodotto globalmente deriva dai combustibili fossili. Si tratta quasi sempre del cosiddetto idrogeno grigio oppure dell’idrogeno marrone.
L’idrogeno grigio è prodotto attraverso il reforming del gas naturale. Il gas reforming è un processo di scomposizione del metano (CH4) in idrogeno (che in condizioni normali si presenta come molecola di diidrogeno, H2) e carbonio (C), facendo interagire, ad alte temperature, vapore acqueo e metano. Il carbonio ottenuto viene rilasciato in atmosfera, in genere sotto forma di biossido di carbonio (CO2). L’idrogeno marrone è invece prodotto attraverso la gassificazione del carbone: anche in questo caso, il processo utilizza alte temperature e vapore acqueo, producendo, tra l’altro, elevate emissioni di CO2 in atmosfera. Pertanto, attualmente la produzione di idrogeno contribuisce all’aumento delle emissioni di CO2, anziché alla loro riduzione.
Nel processo di decarbonizzazione del sistema energetico globale, al contrario, dobbiamo necessariamente fare riferimento all’idrogeno low-carbon. Quando si parla di idrogeno low-carbon, ci si riferisce soprattutto all’idrogeno verde e all’idrogeno blu (Tab. 1). L’idrogeno verde è prodotto mediante elettrolisi dell’acqua, per scindere la molecola di idrogeno dall’ossigeno, utilizzando energia da fonti rinnovabili. L’idrogeno blu è ottenuto partendo dal gas naturale o dal carbone, ma con la cattura del carbonio durante il processo di produzione e il suo stoccaggio permanente (Carbon Capture and Sequestration, CCS) oppure il suo utilizzo (Carbon Capture, Sequestration and Use, CCSU).
| Idrogeno prodotto da fonti fossili (con emissioni di CO2 durante il processo di produzione) | Idrogeno da fonti alternative ai combustibili fossili (senza emissioni di CO2 durante il processo di produzione) | |||
|---|---|---|---|---|
| Tipo | Descrizione | CO2 | Tipo | Descrizione |
| Grigio | Idrogeno (H2) prodotto con steam reforming del metano (CH4), attraverso l’uso del vapore per separare la molecola dell’idrogeno dal carbonio. | 9-12 kg per kg di H2 prodotto | Verde | Ottenuto con elettrolisi, utilizzando energia elettrica prodotta da fonti rinnovabili. Se prodotto con energia elettrica fotovoltaica, a volte viene indicato come “idrogeno giallo”. |
| Marrone | Sottoprodotto di quasi tutti i processi chimici di cracking, durante la produzione di idrocarburi leggeri come le benzine, partendo da petrolio (generalmente utilizzato dalle stesse raffinerie). | 10-14 kg per kg di H2 prodotto | Rosa Rosso Viola (o Porpora) |
Prodotto con energia elettrica (rosa) o alte temperature (rosso), entrambe provenienti da impianti termonucleari. L’idrogeno viola o porpora è spesso indicato come H2 prodotto da entrambi i precedenti processi; altre volte è indicato come una tecnologia in fase di implementazione, che utilizza processi termo-chimici. |
| Nero | H2 prodotto con gassificazione del carbone oppure durante il processo di cokerizzazione. | 18-23 kg per kg di H2 prodotto | Bianco | H2 “naturale”. Considerato marginale sino a qualche anno fa, è economicamente sfruttato in alcuni paesi, per esempio, in Mali, dove viene già estratto (Hand 2023), oppure presenta potenziali di recupero e sfruttamento come negli Stati Uniti e in Canada (USGS 2023). |
| Blu | H2 prodotto con steam reforming del metano associato alla cattura e al sequestro del carbonio (CCS). | 2-4 kg per kg di H2 prodotto (non tutta la CO2 viene catturata) | Arancione | H2 prodotto “allevando” l’idrogeno bianco in specifici siti contenenti formazioni reattive (per esempio, depositi ferrosi) mediante l’iniezione di acqua ed estraendo successivamente acqua satura di idrogeno. |
| Turchese | H2 prodotto con metano, attraverso la pirolisi, cioè la scissione di carbonio e idrogeno mediante l’applicazione di calore, in assenza di ossigeno. Questo processo permette di produrre idrogeno ottenendo come sottoprodotto non CO2, ma carbonio “solido” sotto forma di nerofumo, non emesso in atmosfera (IRENA 2022a). | Potenzialmente, nessuna emissione di CO2. Possibili rilasci in atmosfera di metano incombusto nelle operazioni di estrazione, trasporto e uso. | Giallo (o colore non specificato) | H2 prodotto con elettrolisi, utilizzando elettricità prelevata direttamente dalla rete elettrica, derivante quindi da fonti diverse, non solo rinnovabili. In UE, per esempio, ciò è consentito, purché le rinnovabili rappresentino almeno il 90% del totale dell’energia immessa in rete (art. 4 del Regolamento Delegato 1087/2023 della European Commission 2023). Negli artt. 5 e 6 dello stesso regolamento si stabiliscono anche i principi di addizionalità, di correlazione temporale e di correlazione spaziale (si veda il paragrafo 2). |
Altri tipi di idrogeno a basse emissioni di carbonio sono l’idrogeno rosa, prodotto con l’energia elettrica e/o con il calore prodotto dalle centrali nucleari, e quello turchese, prodotto con la pirolisi del gas naturale, che è un processo di separazione della molecola di idrogeno del metano dal carbonio in forma solida (nerofumo), evitando che quest’ultimo si disperda in atmosfera.
L’idrogeno low-carbon avrà un ruolo di primo piano nella transizione energetica, ma non tutti i paesi consumatori saranno in grado di produrlo in quantità sufficiente a soddisfare la domanda. Ciò sta già portando a una serie di accordi internazionali bilaterali tra paesi consumatori e produttori (Braun et al. 2023; Hydrogen Council, McKinsey & Company 2023b; IEA 2019; IEA 2022a; IRENA 2024; IRENA, WTO 2023; WEC 2021b). Questi accordi rappresentano il primo passo verso la creazione di un “sistema globale” e di una “rete internazionale” dell’idrogeno. La rete internazionale dell’idrogeno low-carbon è tutta, o quasi, da realizzare e dovrà portare alla costruzione, nell’upstream, degli impianti di produzione di energia elettrica rinnovabile e degli elettrolizzatori (idrogeno verde), ovvero degli impianti di trasformazione dei combustibili fossili e delle infrastrutture di trasporto e stoccaggio del carbonio (idrogeno blu); nel midstream, di “idrogenodotti”, hub, porti, navi specificamente progettate e costruite, impianti di trattamento dell’idrogeno per il trasporto (liquefazione a bassissime temperature, produzione di carburanti liquidi, idrogenizzazione di alcuni composti, produzione di ammoniaca ecc.) e impianti che riportino l’idrogeno alla forma utile per il suo consumo; infine, nel downstream, di reti di distribuzione dei prodotti finali (Fig. 1).
La costruzione di una rete internazionale dell’idrogeno low-carbon è un processo complesso, rallentato da numerosi vincoli di natura tecnica, economica e geopolitica. A complicare ulteriormente questo scenario è la struttura stessa della filiera, che coinvolge una pluralità di attori – dalle compagnie petrolifere ed energetiche alle imprese logistiche e alle raffinerie – e richiede ingenti investimenti per la realizzazione di infrastrutture diverse tra loro: impianti fotovoltaici ed eolici, elettrodotti, gasdotti, impianti per l’elettrolisi, raffinerie, porti e terminali per l’export.
All’interno di questo quadro, il presente lavoro si propone di analizzare le determinanti localizzative – di natura economica, tecnica e geopolitica – che incidono sulla costruzione di un sistema globale di scambio commerciale dell’idrogeno a basse emissioni, con un focus specifico sulle fasi della produzione e del trasporto. L’attenzione alle reti di trasporto, d’altronde, non ha mai abbandonato la riflessione geografica (Borruso et al. 2024). Inoltre, restano al centro del processo interpretativo, anche nel caso dell’idrogeno low-carbon, i classici fattori localizzativi (Tinacci Mossello 1990, 196-198), pur con le necessarie riformulazioni. Infatti, nel caso dell’idrogeno low-carbon, la costruzione della rete non può prescindere dal fatto che i fattori politici (per esempio, le politiche di sostegno alle energie rinnovabili o allo sviluppo della capacità produttiva per l’elettrolisi, come vedremo nel paragrafo 2) si intreccino con quelli naturali (soleggiamento, insolazione, esposizione ai venti ecc.) e tecnici. Tra questi ultimi, incide particolarmente il costo del trasporto. La localizzazione degli impianti di produzione dell’idrogeno verde, infatti, è orientata alla fonte, perché il trasporto dell’elettricità su lunghe distanze è un elemento critico da considerare. Allo stesso tempo, però, sono presenti criticità legate al trasporto dell’idrogeno stesso, un aspetto che rappresenta una delle sfide tecnologiche e logistiche più rilevanti (paragrafo 3). Tutto ciò concorre a determinare specifici condizionamenti localizzativi (paragrafo 4), che rendono inevitabile la costruzione di una rete internazionale per la produzione e distribuzione dell’idrogeno low-carbon (si veda il paragrafo 5).
2. Vincoli alla produzione dell’idrogeno low-carbon
La produzione attuale di idrogeno è di 97 milioni di tonnellate l’anno (Mt/a) ed è tutta rivolta agli usi industriali chimici e petrolchimici (raffinazione di petrolio e produzione di ammoniaca) (IEA 2024). Di questi, il 62% viene prodotto con gas naturale senza CCS (idrogeno grigio) e il 20% con il carbone (idrogeno marrone). Il 17% è prodotto con altri processi di gassificazione (per esempio, della biomassa) o ottenuto come sottoprodotto di altri processi industriali. Solo percentuali marginali di idrogeno vengono prodotte con CCS e con elettrolisi (complessivamente, circa l’1%).
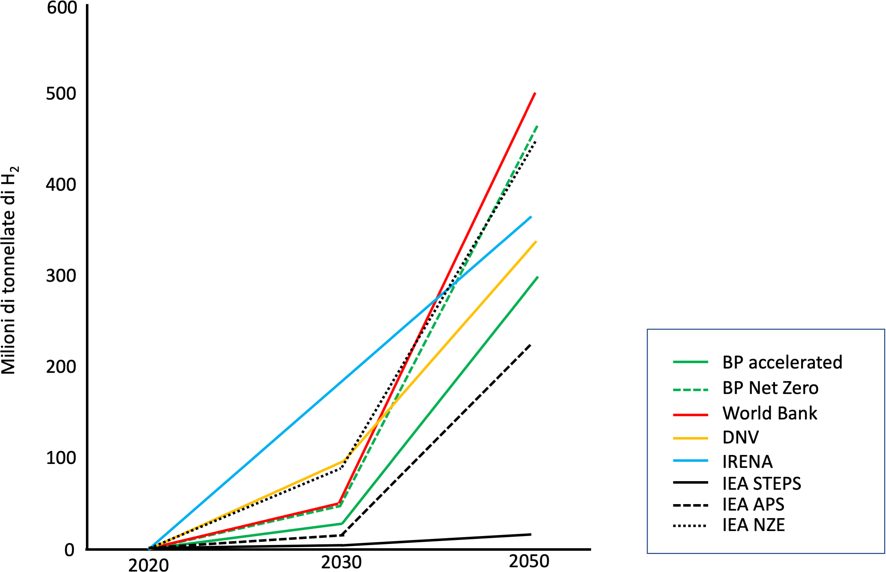
Gli scenari al 2050 della domanda di idrogeno low-carbon mostrano tutte le incertezze presenti sul futuro sviluppo dell’idrogeno nell’economia globale. Per poter raggiungere una riduzione consistente delle emissioni di CO2 entro il 2050, la produzione di idrogeno low-carbon dovrebbe crescere velocemente e superare i 200 MtH2/a (IEA 2022a; IEA 2023a; DNV 2024; BP 2023).
Per raggiungere gli obiettivi dell’Accordo di Parigi, cioè il net zero entro il 2050, la produzione di idrogeno dovrebbe avvicinarsi ai 500 Mt/a (BP 2023; IRENA 2022d; IEA 2022b; World Bank 2024) (Fig. 2). Questo significa che, nei prossimi 25 anni, la produzione di idrogeno dovrà crescere di 2-5 volte rispetto a quella attuale, ma, dato ancora più importante, dovrà aumentare di 200-500 volte la produzione di idrogeno low-carbon. In base ai diversi scenari, circa il 50-70% della domanda di idrogeno, al 2050, dovrebbe essere coperta da quello verde, il restante da idrogeno blu (10-30%) e grigio (5-20%).
Secondo l’IEA (2023c; 2023d), i progetti di produzione di idrogeno low-carbon a scala globale (operativi, in costruzione, proposti o solo dimostrativi), a partire dal 2020, sono quasi 2.000, per una produzione totale di 167 milioni di tonnellate di idrogeno l’anno (MtH2/a). I progetti di cui viene dichiarata la tecnologia sono per l’86% relativi alla produzione di idrogeno verde, il restante 14% riguarda la produzione di idrogeno blu. In un anno (settembre 2023-agosto 2024), a scala globale, sono stati completati impianti di elettrolizzazione per 6,5 GW, pari a una produzione potenziale di idrogeno di meno di 0,5 MtH2/a (IEA 2024, 70), quasi tutti in Cina (43%), UE (32%) e India (20%). Di questi progetti, quelli che dovrebbero entrare in produzione entro il 2030 sono circa 1.900, per un totale di 117 MtH2/a, valore che supererebbe quello indicato dagli scenari net zero. Gli impianti già operativi sono 259, con una capacità produttiva di circa 1,6 MtH2/a (l’1% della capacità produttiva del totale dei progetti). Entro il 2030, dunque, dovrebbero essere realizzati oltre 1.600 di questi progetti2.
È il caso, per esempio, dell’Australia, che, in base ai progetti annunciati, dovrebbe divenire uno dei maggiori produttori mondiali di idrogeno verde (oltre 24 MtH2/a, circa il 15% del totale mondiale). Uno dei progetti australiani riportati dall’IEA, il Kumbarilla Renewable Energy Park (Queensland occidentale), avrebbe dovuto essere messo in linea nel 2023 e produrre circa 13 MtH2/a con impianti FV dedicati, ma è stato respinto dal Ministro dell’Ambiente e dell’Acqua, a maggio 2024, per la salvaguardia di “listed species and communities”. Un altro è il Western Green Energy Hub, il più grande progetto mondiale di produzione di idrogeno verde attualmente proposto: 7 MtH2/a. Si tratta di un progetto da sviluppare nel margine sud-est dell’Australia Occidentale, su un’area di ben 15.000 km2 coperta da impianti fotovoltaici ed eolici. Consultando il sito dedicato al progetto dagli investitori (https://wgeh.com.au/) si scopre che, in realtà, l’idrogeno prodotto con l’impianto a regime è di 3,5 MtH2/a, con cui verranno prodotti ammoniaca e carburanti sintetici. L’energia elettrica sarà anche utilizzata per la dissalazione e la distribuzione di acqua. In ogni caso, il progetto non sarà online nel 2029 (come afferma l’IEA), ma in quell’anno dovrebbe essere avviata la costruzione (Elecseed Pty Ltd 2024). Questi due casi australiani mostrano l’estrema incertezza riguardo al futuro dell’idrogeno e il modo in cui gli scenari possano evolvere, o involvere, velocemente.
Per quanto riguarda l’UE, l’obiettivo è di raggiungere la produzione di 10 MtH2/a di idrogeno (oltre 10 MtH2/a da importare) entro il 20303. Secondo i dati predisposti dall’IEA (2023c; 2023d), complessivamente, i Paesi UE hanno predisposto progetti per la produzione di circa 30 MtH2/a di idrogeno. Di questi, il 3,2% è operativo, il 95,2% è allo stadio di progettazione o di studio di fattibilità e solo l’1,4% è nella fase di final investment decision o in costruzione. Pertanto, entro il 2030 vi dovrebbe essere uno sviluppo di progetti per la produzione di 9,5 MtH2/a, tra quelli che sono perlomeno nella fase di studio di fattibilità. In realtà, la Corte dei conti europea, in un rapporto sulla politica industriale dell’Unione Europea sull’idrogeno, ha osservato che la Commissione europea ha stabilito obiettivi non realistici in relazione alla produzione e all’importazione di idrogeno (European Court of Auditors 2024, 20).
Parte del problema del lento sviluppo della tecnologia dell’idrogeno low-carbon risiede nel paradosso per il quale le incertezze della domanda di idrogeno rallentano gli investimenti e, nello stesso tempo, la domanda di idrogeno è incerta perché non vi è sufficiente fornitura di idrogeno4. Inoltre, lo sviluppo dell’idrogeno dipende dallo sviluppo di altre tecnologie (CCS, fotovoltaico, eolico, elettrolizzatori ecc.), come anche dall’implementazione di diverse infrastrutture (gasdotti, elettrodotti, trasporti navali ecc.). Il ritardo in ciascuna di queste fasi – soprattutto in quelle a monte della produzione di idrogeno – produce inevitabili ritardi nel raggiungimento degli obiettivi prefissati.
In particolare, per la produzione di idrogeno verde sarà necessario far crescere la produzione di energia elettrica da rinnovabili, senza che essa venga sottratta ad altre attività economiche e ad altri usi. Nell’Unione Europea (UE) questo è uno dei principi per poter etichettare come “verde” l’idrogeno prodotto. Si tratta del principio di “addizionalità” (European Commission 2023, art. 5), secondo il quale l’idrogeno verde deve essere prodotto da nuovi impianti di energia rinnovabile, per evitare che esso rallenti il processo di decarbonizzazione della rete elettrica. Infatti, per ovvie ragioni, la produzione di idrogeno verde non dovrà accrescere la produzione di energia elettrica da fonti fossili o comunque high-carbon e, dunque, non compatibili dal punto di vista ambientale. L’UE prevede altri due principi, oltre a quello di “addizionalità”, per etichettare l’idrogeno come “verde”: il principio di “correlazione temporale” (European Commission 2023, art. 6), con cui si deve dimostrare che la produzione di idrogeno verde avvenga nel momento in cui si produce energia rinnovabile; e il principio di “correlazione geografica” (che sarebbe più corretto definire principio di prossimità geografica) (European Commission 2023, art. 7), secondo il quale l’elettrolizzatore deve essere localizzato in prossimità della fonte di energia rinnovabile. Questi due principi servono a evitare che si utilizzi solo formalmente energia “verde” immessa in rete (per esempio, proveniente da altri paesi), ma non utilizzata nel momento in cui viene immessa e quindi, di fatto, persa, mentre la produzione di idrogeno avviene con energia elettrica prelevata dalla rete e ottenuta in prevalenza da combustibili fossili. Pertanto, rispettando questi principi, su scala globale, entro il 2050 saranno necessari oltre 20.000 TWh/anno (TWh/a) di energia eolica e solare solo per la produzione e il commercio di idrogeno verde (IRENA 2022a, 19), ossia più del 60% della produzione mondiale attuale di energia elettrica (30.000 TWh/a). Le difficoltà insite nella realizzazione di questo obiettivo risiedono nel fatto che le fonti di energia rinnovabile, nel 2050, dovranno essere in grado di coprire almeno il 90% della domanda di elettricità, che, con l’elettrificazione del sistema energetico globale, sarà compresa tra i 40.000 TWh/a (EIA 2023) e i 60.000 TWh/a (Hydrogen Council, McKinsey & Company 2023b, 18). L’attuale produzione di energia rinnovabile (compreso l’idroelettrico, nel 2023) non raggiunge i 9.000 TWh/a (Energy Institute 2024). Infine, per soddisfare la domanda di idrogeno verde, oltre alla produzione di elettricità rinnovabile, dovrà crescere in misura adeguata anche la capacità di elettrolisi, da meno di 1 GW attuale a 4.000-5.000 GW nel 2050 (IRENA, Bluerisk 2023, 77).
3. Produzione, trasporto e distribuzione dell’idrogeno low-carbon
Il sistema di approvvigionamento-produzione-distribuzione dell’idrogeno ha una struttura di tipo hub and spoke. Nel caso dell’idrogeno verde, con impianti fotovoltaici e/o eolici off-grid specificamente progettati per produrre elettricità da trasformare in idrogeno, la struttura comprende un hub dove giunge l’energia elettrica e un elettrolizzatore (upstream). L’idrogeno prodotto viene trasportato verso la destinazione finale (midstream). Una volta giunto a destinazione, viene distribuito per gli usi finali (downstream).
Nel caso dell’idrogeno blu, l’upstream è composto dai giacimenti di gas naturale e da uno o più gasdotti per il suo trasporto fino alla raffineria, dove avviene la produzione di idrogeno. Poiché per la produzione dell’idrogeno blu viene utilizzata la CCS, bisogna anche prendere in considerazione il trasporto della CO2 dalla raffineria alla formazione geologica per lo stoccaggio, generalmente effettuato in gasdotto; pertanto, è necessario costruire nuovi gasdotti specificamente progettati per il trasporto della CO2.
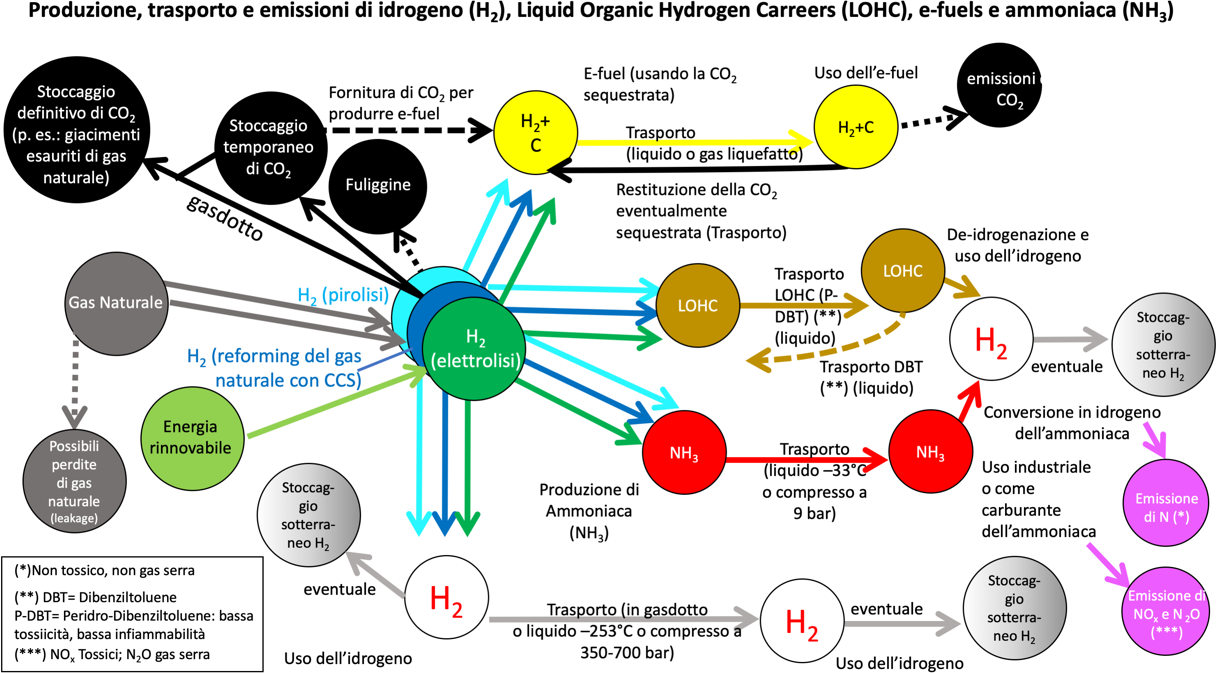
Il midstream e il downstream dell’idrogeno blu sono identici a quelli dell’idrogeno prodotto con l’elettrolisi, per cui le eventuali emissioni di CO2 relative a queste fasi devono necessariamente essere computate per entrambe le tipologie di idrogeno. Ovviamente, lo schema varia sensibilmente in base alla modalità di stoccaggio dell’idrogeno, fisica (idrogeno compresso o liquefatto in criogenesi5) o chimica (ammoniaca, LOHC6, e-fuels7 sono i vettori dell’idrogeno più noti). Inoltre, varia anche a seconda che esso venga utilizzato direttamente o che debba essere nuovamente trasformato in idrogeno. Per esempio, il trasporto di e-fuel liquido avviene esattamente come il trasporto del petrolio. Se gli e-fuels sono utilizzati per la produzione di energia termoelettrica (e in tutti casi in cui il centro di consumo è puntiforme e discreto, e non diffuso come gli autoveicoli), è possibile avviare un processo virtuoso di cattura della CO2. La CO2 catturata può essere stoccata oppure inviata al produttore di e-fuel per la produzione di nuovo carburante sintetico, con un’ovvia crescita dei costi. Nel caso dell’uso di un LOHC, invece, questo deve essere necessariamente deidrogenato (quindi si necessita delle infrastrutture atte allo scopo) e il composto risultante dal processo di deidrogenazione deve essere inviato al produttore affinché possa essere nuovamente utilizzato. Una volta giunta a destinazione, l’ammoniaca può essere utilizzata direttamente oppure convertita nuovamente in idrogeno; se utilizzata come combustibile, l’ammoniaca produce emissioni di protossido di azoto, che è un gas serra (Fig. 3). Se si utilizza il metodo di liquefazione con criogenesi, bisogna tener conto dei costi di mantenimento della temperatura a -253 °C durante il trasporto. Ognuna di queste tipologie di prodotti trasportati, dunque, ha consumi energetici che rendono meno efficiente l’utilizzo dell’idrogeno rispetto all’utilizzo diretto, per esempio, dell’elettricità. Infatti, sia la conversione dell’idrogeno in un suo vettore, sia il suo trasporto (in gasdotto, nave, camion, treno) determinano un consumo di energia e, dunque, emissioni di CO2, laddove non sia disponibile un sistema energetico globale pienamente decarbonizzato. Anche la recente approvazione da parte dell’International Maritime Organization dell’ammoniaca come carburante per le navi che trasportano ammoniaca (Collins 2024) non risolve il problema delle emissioni di gas climalteranti (oltre che tossici), in quanto l’uso diretto dell’ammoniaca come combustibile comporta l’emissione di ossidi di azoto (NOx), tossici, e di protossido di azoto (N2O), potente gas serra (Nadimi et al. 2023).
Poiché sia l’idrogeno verde sia quello blu hanno una quota di emissioni di CO2 e di altri gas serra (è questo il motivo per cui si preferisce parlare di idrogeno low-carbon e non carbon-free), ci si può chiedere se siano realmente utili nel processo di decarbonizzazione. Le emissioni di CO2 dell’idrogeno blu sono più elevate di quelle dell’idrogeno verde, in quanto la CCS non è attualmente possibile al 100%. Inoltre, nell’upstream dell’idrogeno blu vi è l’estrazione di gas naturale, con inevitabile leakage di metano, che è un gas serra. Bisogna inoltre aggiungere le eventuali emissioni o dispersioni legate al trasporto della stessa CO2 verso le zone di stoccaggio. Per questa ragione, sono stati stabiliti dei limiti di emissione per considerare “pulito” l’idrogeno, anche se non vi è uno standard internazionale unanimemente riconosciuto. L’UE, per esempio, ha un limite di emissioni di 3,38 kgCO2/kgH2 well-to-end-use o well-to-wheel (IEA 2024, 206), cioè misurate in tutta la catena del valore, dall’estrazione del gas naturale (per l’idrogeno blu) al consumo finale. Gli Stati Uniti, invece, fissano il limite di emissione di CO2 a 4 kgCO2/kgH2, non well-to-end-use, ma well-to-gate (quindi, senza considerare il midstream e il downstream) (U.S. Department of Energy 2023, 2). In quest’ultimo caso, si evita di contabilizzare anche oltre il 50% delle emissioni. Paradossalmente, se si considera il ciclo completo well-to-end-use nel caso dell’idrogeno blu, le emissioni di CO2 con l’utilizzo diretto del gas naturale per la produzione di elettricità potrebbero essere pari o addirittura inferiori a quelle con l’uso dell’idrogeno, o dell’ammoniaca, per la stessa funzione (Essa, Janzow, Tatarenko 2024, 7, 13). In effetti, la certificazione dell’idrogeno, relativamente alle emissioni, sta divenendo di cruciale importanza. A tal proposito, la Green Hydrogen Organization (2023) ha introdotto il primo standard globale per l’idrogeno verde (GH2 Standard), che prevede una serie di requisiti sociali e ambientali, tra i quali l’utilizzo al 100% di energia rinnovabile e il controllo delle emissioni di CO2, che, nell’arco di un anno, non devono superare 1 kg per ogni kg di idrogeno e 3 kg per ogni kg di ammoniaca prodotti e trasportati.
4. Produzione di idrogeno low-carbon: aspetti localizzativi
La produzione di idrogeno blu ha a monte una struttura piuttosto consolidata, basata sul processo di estrazione e trasporto di gas naturale, ma a valle trova vincoli localizzativi legati allo stoccaggio della CO2 catturata durante il processo di reforming. Generalmente, lo stoccaggio della CO2 avviene in strutture geologiche (come giacimenti di gas naturale o di petrolio esauriti) e il suo trasporto viene effettuato con specifici gasdotti. Pertanto, le scelte localizzative degli impianti di produzione sono legate agli impianti di raffinazione degli idrocarburi e non tengono generalmente conto delle aree di stoccaggio della CO2.
Dal punto di vista geoeconomico, le fasi a monte e a valle della produzione dell’idrogeno verde, invece, suscitano interesse in quanto i costi di produzione sono geograficamente vincolati alla capacità produttiva eolica e/o fotovoltaica. Tale capacità produttiva – nonostante sole e vento possano essere considerati fonti ubiquitarie – dipende da specifiche condizioni regionali di irraggiamento solare e di esposizione ai venti. Sebbene la capacità produttiva potenziale di energia elettrica con fotovoltaico ed eolico è teoricamente superiore a quella che potrà essere la domanda di energia nel 20508, non è detto che tale capacità produttiva potenziale sia economicamente vantaggiosa per alcuni paesi, a causa di specifici fattori e vincoli localizzativi (posizione; frizione della distanza tra potenziali luoghi di produzione e luoghi di consumo dell’idrogeno; condizioni fisico-morfologiche; competizione nell’uso del suolo; costo del capitale) (IRENA 2022a, 44).
La produzione di idrogeno verde è orientata alla fonte, a causa della bassa flessibilità di trasporto dell’elettricità (possibile solo mediante elettrodotti) e della sua perdita di efficienza sulle lunghe distanze (perdite di sistema). L’idrogeno, al contrario, può essere trasportato con diverse modalità (gasdotto, nave, camion, treno) e sotto diverse forme e vettori, come si è visto. Pertanto, l’uso dell’idrogeno può essere fondamentale in tutti quei casi in cui la distanza, gli alti costi economici e i vincoli geopolitici nella costruzione delle cosiddette supergrid9 rendono complessa la realizzazione di una rete fisica di trasmissione dell’energia elettrica, svolgendo così un ruolo fondamentale come vettore dell’energia elettrica.
Il “sistema” dell’idrogeno10, dunque, ha una catena del valore che comprende, insieme alla produzione dell’idrogeno stesso, anche la produzione di energia elettrica e la “rete” (regionale o internazionale) di trasporto e distribuzione.
Le soluzioni localizzative degli impianti di produzione dell’idrogeno dipendono dai costi di produzione dell’idrogeno, nonché dai costi di trasporto dell’energia elettrica e dell’idrogeno stesso. Il costo di produzione dell’idrogeno verde dipende, oltre che dal costo degli elettrolizzatori e della loro efficienza, anche dal costo di produzione dell’energia rinnovabile, che a sua volta dipende dalle condizioni locali di soleggiamento e/o ventosità, dalla tecnologia utilizzata e dal costo medio ponderato del capitale11. Quindi, la prima decisione localizzativa riguarda gli impianti (fotovoltaici e/o eolici) per la produzione di energia elettrica. A prescindere dal principio di correlazione, o prossimità geografica, la decisione localizzativa dell’impianto di elettrolisi è in funzione della minimizzazione dei costi di trasporto dell’elettricità e dei costi di trasporto dell’idrogeno. In generale, la localizzazione dell’elettrolizzatore, a causa delle oggettive difficoltà di trasporto dell’elettricità a scala internazionale, è orientata alla fonte di energia. La condizione tecnicamente, ma non è detto che lo sia anche economicamente, più vantaggiosa è quella delle hydrogen valleys (IRENA 2022, 82), in cui vi è una coincidenza tra produzione e consumo dell’idrogeno.
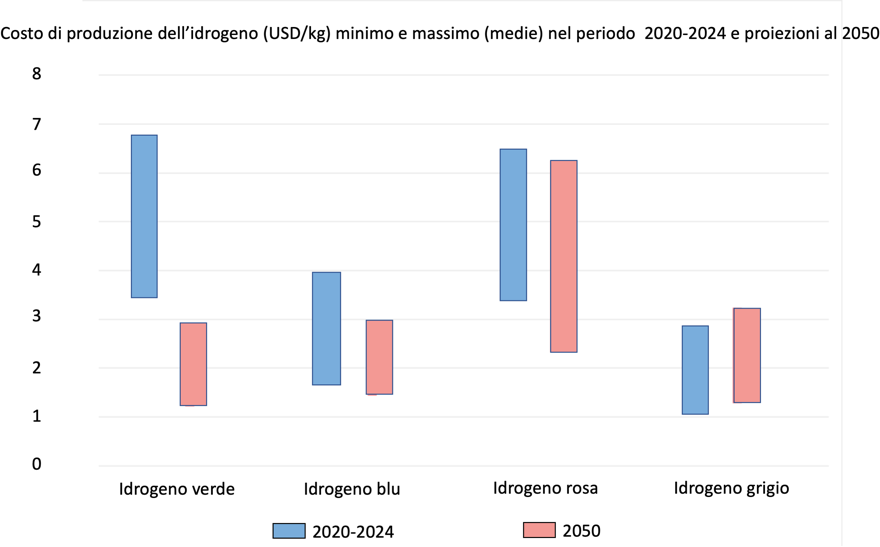
I costi di produzione dell’idrogeno verde (media 2020-2024) vanno da poco meno di 3,5 USD/kg a quasi 7 USD/kg (Fig. 4), con un minimo assoluto di 2 USD/kg e un massimo assoluto prossimo ai 12 USD/kg (IEA 2024). Più bassi sono i costi di produzione dell’idrogeno blu (1,5-4 USD/kg). La variabilità del prezzo dipende sia dalle tecnologie utilizzate dal paese produttore, sia dal prezzo dell’elettricità. Diverse fonti (si vedano quelle elencate nella Fig. 4) sono concordi sul fatto che il costo di produzione di idrogeno low-carbon calerà velocemente e, nel 2050, potrebbe assestarsi tra 1 e 2 USD/kg, mentre il costo di produzione dell’idrogeno grigio potrebbe addirittura salire, in quanto inciderebbe in maniera sempre più elevata il prezzo del carbonio, determinato da politiche di mitigazione del riscaldamento globale basate su strumenti economici come l’Emission Trading Scheme (ETS). Ovviamente, permarranno ancora le differenze regionali nei costi e nei livelli di produzione, con una potenzialità tecnica di produrre idrogeno verde a 1,50 USD/kg maggiore per i paesi africani e mediorientali, seguiti da Oceania, Nord e Sud America; i livelli più bassi si ritrovano in Asia e, soprattutto, in Europa (IRENA 2022d, 45; IRENA 2022c, 37).
I costi di trasporto dell’idrogeno (sia di quello verde sia di quello blu) dipendono dalla modalità di trasporto (che dipende a sua volta dalla distanza e dalla forma con cui si trasporta l’idrogeno), dalle perdite di energia nella trasformazione dell’idrogeno, per liquefarlo o per trasformarlo in un suo vettore (LOHC, e-fuels, ammoniaca), e dai costi di stoccaggio. Tenendo conto dei costi di produzione al 2050, fino a 3.000 km è preferibile l’utilizzo di gasdotti (anche specificamente costruiti per l’idrogeno) e di idrogeno liquefatto (LH2); fino a 7.000 km, si aggiungono anche LOHC e gasdotti per metano adattati al trasporto di idrogeno; oltre i 7.000 km è l’ammoniaca ad assumere il ruolo di vettore dell’idrogeno maggiormente conveniente (IRENA 2022b, 9). Con la tecnologia attuale, la modalità di trasporto marittimo più efficiente per le medio-lunghe distanze è proprio quella che utilizza l’ammoniaca. Si tenga conto che l’ammoniaca, contrariamente ai LOHC, può essere utilizzata direttamente, anche per produrre energia e, potenzialmente, anche nelle celle a combustibile.
Ovviamente, per i trasferimenti internazionali di media e lunga distanza, oltre ai gasdotti, il mezzo di trasporto prevalente è la nave. Se escludiamo l’ammoniaca, il trasporto via nave su lunghe distanze di idrogeno e derivati dell’idrogeno è una modalità relativamente recente. La prima rotta regolare è stata inaugurata nell’aprile 2020 dal Brunei al Giappone. In questo caso, è stata utilizzata una tipologia di liquefazione LOHC (idrogenazione del toluene per produrre metilcicloesano liquido a temperatura ambiente). Il primo trasporto internazionale via nave di idrogeno liquefatto con criogenesi è stato effettuato dall’Australia al Giappone, nel gennaio 2022 (https://time.com/6139820/liquid-hdyrogen-shipment-hesc/).
5. La rete internazionale dell’idrogeno
La quasi totalità dell’idrogeno commercializzato attualmente a scala internazionale utilizza l’ammoniaca come vettore. Essendo ottenuti da idrogeno grigio o marrone, i flussi di ammoniaca partono prevalentemente da paesi produttori di combustibili fossili (gas naturale e carbone, soprattutto). In particolare, dalla Federazione Russa l’ammoniaca raggiunge soprattutto alcuni paesi europei; Trinidad e Tobago e il Canada inviano l’ammoniaca prevalentemente verso gli Stati Uniti; i paesi mediorientali e l’Indonesia dirigono le esportazioni verso il Sud-Est asiatico (IEA 2023a, 313).
Se questi sono gli attuali flussi commerciali internazionali dell’ammoniaca, non è detto che i futuri flussi debbano necessariamente avere la stessa struttura, perché con l’idrogeno verde entreranno in gioco anche nuovi produttori. Inoltre, vecchi produttori potrebbero uscire di scena. Infatti, alcuni paesi attualmente produttori di ammoniaca non saranno in grado di rispondere adeguatamente alla domanda di idrogeno, o ammoniaca, low-carbon, perché non investiranno per ragioni tecniche o economiche12, in tecnologie CCS per produrre idrogeno blu oppure non saranno in grado di produrre idrogeno verde, a causa della bassa capacità produttiva totale di sole e/o vento. Inoltre, alcuni dei paesi attualmente prevalentemente importatori di ammoniaca saranno in grado di produrre idrogeno low-carbon, e idrogeno verde in particolare, grazie all’uso delle fonti rinnovabili di energia elettrica. Allo stesso modo, non è detto che i consumatori futuri di ammoniaca saranno gli stessi consumatori attuali, in quanto cambierà l’uso principale che si farà dell’ammoniaca, e, più in generale, dell’idrogeno, da materia prima per produrre fertilizzanti a materia prima per produrre energia; di sicuro la platea dei consumatori, e degli importatori, si amplierà, nella prospettiva che l’idrogeno diventi un combustibile in sostituzione dei combustibili fossili (Zulfhazli et al. 2024).
Nella prospettiva del 2050, possiamo individuare i nodi e le connessioni della futura rete internazionale dell’idrogeno, partendo dai paesi che si sono dotati di strategie nazionali per l’idrogeno e dagli accordi internazionali tra paesi produttori e importatori di idrogeno già stipulati. Questi accordi sono perlopiù promossi dalle maggiori economie globali, le stesse che fanno anche parte delle istituzioni che appoggiano iniziative globali sull’idrogeno (Lentschig et al. 2025, 79); accordi che riguardano piani di sviluppo quasi completamente da realizzare nei prossimi 20-30 anni (IRENA 2024; Commissione Europea 2020; European Hydrogen Observatory (https://observatory.clean-hydrogen.europa.eu/hydrogen-landscape/policies-and-standards/national-strategies); DNV 2022, 87; IRENA, WTO 2023, 27-38; WEC 2020; WEC 2021a, 4-5).
Tra i paesi che si sono dotati (per primo il Giappone, nel 2017) o stanno per dotarsi di una strategia nazionale o di una roadmap per l’idrogeno troviamo l’UE, alcuni paesi europei non UE (Norvegia, Regno Unito) e la Turchia; il Nord America (USA e Canada); India e Sri Lanka, Cina, Giappone, Corea del Sud e Sud-Est asiatico (Vietnam, Indonesia, Malesia, Singapore); Oceania; diversi paesi dell’America Centrale (Panama e Costa Rica) e dell’America Latina (Argentina, Cile, Colombia, Ecuador, Paraguay, Uruguay, Brasile). Poco rappresentata è l’Africa subsahariana (Namibia, Kenya, Sudafrica); l’area MENA è rappresentata da Algeria, Marocco, Tunisia, Egitto, Arabia Saudita, Emirati Arabi Uniti e Oman (Fig. 5).
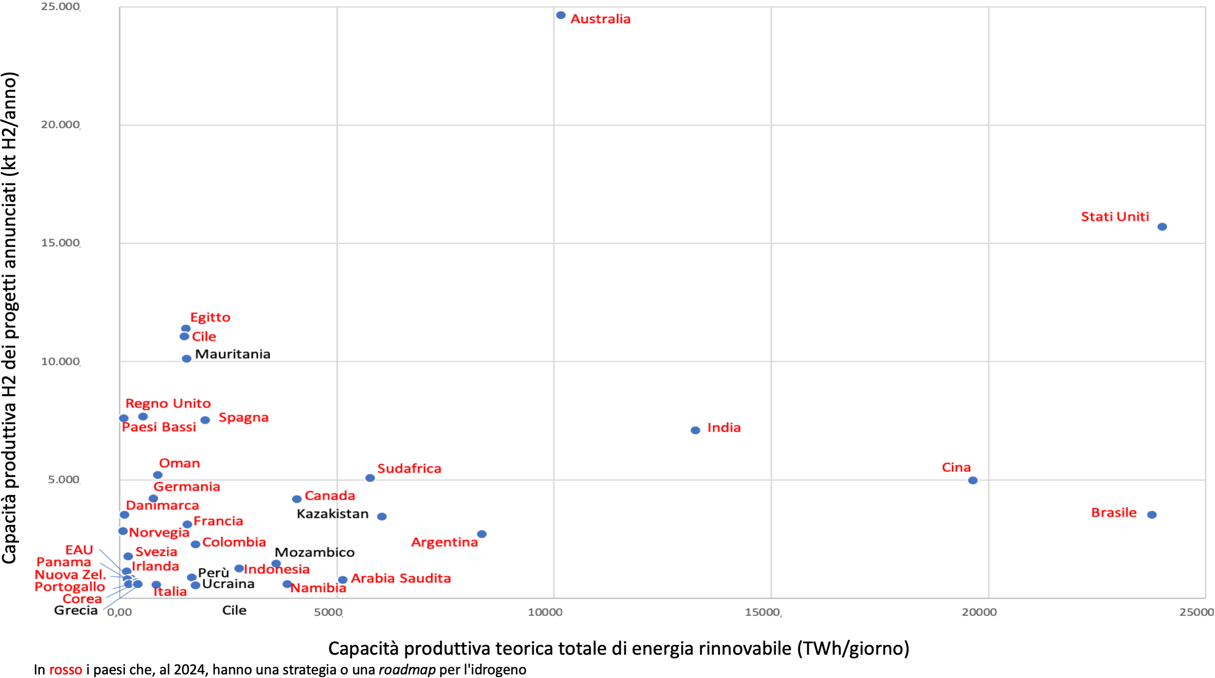
Per quanto riguarda gli accordi bilaterali (e trilaterali) – relativi non solo a scambi commerciali in senso stretto, ma anche a cooperazione, progetti e trasferimenti di tecnologia – tra il 2021 e il 2024, particolarmente articolati sono quelli della Germania (con Australia, Congo, Egitto, Danimarca, Marocco, Norvegia, Sudafrica), dei Paesi Bassi (con Australia, Cile, Marocco, Oman, Arabia Saudita, Spagna, Sudafrica), dell’India (con Australia, Emirati Arabi Uniti, Danimarca, Egitto) e del Giappone (con Australia, Brunei, Emirati Arabi Uniti, Polonia) (IRENA 2022d; IEA 2023d; IRENA, WTO 2023; European Court of Auditors 2024, 60; WEC 2025) (Fig. 5).
Partendo da questo quadro generale, è possibile ipotizzare quali saranno e quale funzione avranno i nodi della rete internazionale dell’idrogeno. Pur con molte incertezze, possiamo distinguere: a) regioni prevalentemente esportatrici (Australia verso Asia ed Europa; MENA e Africa subsahariana verso UE e Asia; America Centrale e Latina verso Europa, Stati Uniti e Asia; Canada verso gli Stati Uniti); b) paesi prevalentemente importatori (Germania, Giappone, Corea del Sud, India); c) paesi importatori-esportatori (Stati Uniti, Cina, Indonesia). Anche gran parte dell’UE e di altri paesi europei non UE possono essere inseriti in quest’ultima categoria e alcuni di essi potrebbero diventare hub dell’idrogeno, grazie al vantaggio di posizione o al vantaggio competitivo derivato dalla presenza di aree portuali attrezzate e di un’ampia rete di gasdotti esistenti, da riadattare. Tra questi paesi ci potrebbe essere anche l’Italia, soprattutto in funzione di interfaccia tra area MENA e UE. Tra gli hub europei si possono includere anche Croazia e Belgio; tra quelli extraeuropei, Panama e Colombia (IRENA 2024).
Direttamente legati alle strategie nazionali e agli accordi internazionali vi sono gli investimenti operativi e annunciati nelle tecnologie di elettrolizzazione e di CCS per la produzione di idrogeno low-carbon. Tra i potenziali grandi produttori troviamo l’Australia (progetti per la produzione di quasi 25 MtH2/a), gli Stati Uniti (progetti per quasi 15 MtH2/a), la Mauritania (progetti per la produzione di oltre 10 MtH2/a), Egitto e Cile (ognuno con progetti per oltre 11 MtH2/a), cui bisogna necessariamente aggiungere la Cina (attualmente, con progetti per la produzione di circa 5 MtH2/a). La Cina, inoltre, sta velocemente progredendo nella tecnologia degli elettrolizzatori, che produce con costi notevolmente inferiori rispetto agli elettrolizzatori occidentali (Day 2024; Zhao, van Dorsten 2024). Ciò implica che, se la domanda di idrogeno dovesse realmente crescere, avremo da una parte produttori di elettrolizzatori fortemente interessati a vendere elettrolizzatori sempre più economici (Cina) e paesi consumatori sempre più interessati a investire in progetti di produzione di idrogeno verde in paesi con elevata capacità produttiva e relativamente bassa domanda di idrogeno (Mauritania, ma anche Cile ed Egitto, per esempio); inoltre, dovremmo avere paesi produttori di petrolio (come Stati Uniti, Emirati Arabi Uniti e Arabia Saudita, tra gli altri), sempre più interessati a produrre idrogeno blu.
Tra i paesi che attualmente ricoprono un ruolo marginale nella produzione di idrogeno, sicuramente degno di attenzione è il Brasile. Il Brasile ha annunciato progetti per la produzione di idrogeno per oltre 3,5 MtH2/a e, anche rispetto ad altri potenziali produttori, ha una dotazione elevata di capacità produttiva potenziale da rinnovabili (Fig. 5). Un altro protagonista futuro nel mercato internazionale dell’idrogeno potrebbe essere la Federazione Russa, che è uno dei maggiori produttori di ammoniaca (da idrogeno grigio), insieme alla Cina. In questo momento non produce idrogeno low carbon e dunque non è presente nei flussi di idrogeno a scala globale al 2050 (Fig. 6), ma ha approvato nel 2020 una propria roadmap sull’idrogeno. In realtà, prima dell’invasione dell’Ucraina, la Federazione Russa aveva stipulato accordi di cooperazione sull’idrogeno anche con Paesi UE e, tra questi, con la Germania (Kardaś, Kędzierski 2021). Tali accordi sono stati abbandonati dopo gli avvenimenti bellici (German Federal Republic 2023, 1). In ogni caso, ciò non toglie che la Federazione Russa possa diventare fornitore di ammoniaca blu, esattamente come oggi è fornitrice di idrocarburi di paesi come la Cina o, in futuro, anche di paesi dell’UE, che attualmente le hanno imposto sanzioni.

6. Conclusioni
L’idrogeno low-carbon ha già ottenuto importanti successi, testimoniati dai numerosi annunci di investimento, dalla definizione di strategie nazionali e internazionali e dalla proliferazione di accordi bilaterali e roadmap specifiche. Tuttavia, è improbabile che i progetti attualmente annunciati si concretizzino nel breve termine. A ostacolare questa transizione è l’assenza di retroazioni virtuose tra domanda e investimenti: finché la domanda non si consoliderà, difficilmente si giustificheranno gli investimenti necessari a sviluppare una filiera industriale pienamente operativa. Infatti, ancora non sono pienamente risolti i problemi economici (costo di produzione dell’idrogeno verde e blu ancora elevato rispetto ad altre modalità di produzione e stoccaggio di energia), tecnici (tra gli altri, complessità del trasporto, soprattutto sotto forma di idrogeno liquefatto; bassa efficienza del processo di elettrolisi; costo dello stoccaggio della CO2), geopolitici13 e di mercato. Relativamente a questi ultimi, è necessario notare che il costo di alcune tecnologie alternative all’uso dell’idrogeno nell’autotrasporto (come, per esempio, le batterie per le auto elettriche) sta calando velocemente; ciò, insieme alla maggiore efficienza nell’uso diretto dell’elettricità, potrebbe scoraggiare investimenti in questo campo. L’idrogeno resta però fondamentale quale vettore dell’energia elettrica prodotta da fonti rinnovabili, quando è ottenuta lontano dai luoghi di consumo e risulta complesso o inefficiente il suo trasporto. Sarà probabilmente questa la ragione principale per cui lo sviluppo di progetti relativi all’idrogeno verde sarà implementato. Relativamente all’idrogeno blu, invece, vi potrebbe essere un interesse spinto dalle oil companies. In effetti, nei maggiori progetti relativi all’idrogeno low-carbon, pur non essendovi direttamente coinvolti dei petrostati, sono però coinvolte majors petrolifere o del gas (oltre la metà dei progetti analizzati in Vezzoni 2024). La loro presenza, invero, risulta molto influente all’interno di questo processo, che rischia di essere fondamentalmente vanificato nei suoi effetti di mitigazione del cambiamento climatico proprio dalla mancata reale diminuzione delle emissioni di CO2. Infatti, si è visto che i processi di produzione dell’idrogeno blu non sono pienamente in linea con i programmi di mitigazione del cambiamento climatico.
Nel momento in cui una parte consistente dei progetti di idrogeno verde sarà completata, si assisterà alla nascita di una rete internazionale più articolata e complessa, destinata a connettere i paesi produttori con quelli consumatori. Bisogna però tener conto che la costruzione di una complessa rete internazionale dell’idrogeno comporta problemi di governance e di giustizia ambientale (trasformazione del territorio per le infrastrutture di produzione, trasformazione e trasporto dell’energia), sociale (land grabbing) ed energetica (riduzione della disponibilità di energia), con conseguenti conflitti ecologici distributivi (Martinez-Alier 2009). Sono questioni che, di fatto, dipendono dalla governance della rete stessa (Müller et al. 2022), che appare essere fortemente sbilanciata verso i paesi occidentali e tutt’altro che inclusiva. Si è già detto che gli accordi internazionali tra produttori e consumatori sono stati promossi dalle maggiori economie globali, che sono le stesse che fanno parte delle organizzazioni che si occupano espressamente della governance dell’idrogeno o hanno aggiunto l’idrogeno alla loro agenda (Lentschig et al. 2025 ne segnalano 52, a livello globale). Questo fa sì che anche la gestione della rete sia appannaggio di consensi istituzionali, come il G20 (Van de Graaf et al. 2020; Scholten et al. 2020; Goldthau 2017; IRENA 2022d), ufficialmente per evitare “market fragmentation, carbon lock-in14, and intense geo-economic rivalry” (Van de Graaf et al. 2020, 2). A tale scopo, il G20 ha creato il Green Hydrogen Innovation Center (GHIC), guidato dall’International Solar Alliance (ISA), una sorta di hub atto a favorire la conoscenza, la collaborazione e la diffusione a scala globale dell’idrogeno verde (https://isa-ghic.org/) (G20 2023b). Inoltre, ha fissato i G20 High Level Voluntary Principles on Hydrogen: 1) favorire un approccio armonizzato a livello globale della certificazione per l’idrogeno prodotto da tecnologie a zero e basse emissioni e i suoi derivati, come l’ammoniaca; 2) promuovere il commercio libero ed equo dell’idrogeno e dell’ammoniaca; 3) accelerare l’innovazione tecnologica, i modelli di business e la collaborazione in ricerca e sviluppo, per rafforzare la cooperazione internazionale; 4) promuovere gli investimenti, mobilitare i finanziamenti e sviluppare infrastrutture per migliorare la produzione, l’utilizzo e il commercio globale di idrogeno e ammoniaca prodotti da tecnologie a zero e basse emissioni; 5) condividere, in maniera volontaria, le informazioni, la cooperazione, il dialogo, lo scambio di conoscenze e lo sviluppo di capacità sull’idrogeno e sull’ammoniaca prodotti da tecnologie a zero e a basse emissioni (G20 2023a). Questo approccio riproduce la logica già adottata dai paesi occidentali, attraverso l’International Energy Agency (IEA), per perseguire la sicurezza energetica attraverso il controllo dell’approvvigionamento del petrolio (che è stato, almeno fino al 2015, l’intento principale dell’IEA e la ragione per la quale era stata creata nel 1974, in piena crisi petrolifera). Questo bilancerebbe un sistema energetico eccessivamente frammentato, ma che rischia di creare “spiralling rivalries between ‘energy blocks’, as states strive to ‘privatise’ competitive advantages and technology rents” (Goldthau et al. 2018, 4). Tuttavia, nel contesto delle rinnovabili, la multipolarità delle reti è un dato di fatto incontestabile. Pertanto, soprattutto all’interno della ricerca di giustizia ed equità, la governance delle infrastrutture energetiche, quindi anche quelle relative perlomeno alla produzione di idrogeno verde, dovrebbe guardare a una loro gestione policentrica (Pasqualetti, Brown 2014; Goldthau 2014). Allo stesso tempo, resta il rischio che, se a prevalere sarà l’idrogeno blu – favorito dall’interesse delle compagnie petrolifere e da una domanda più debole del previsto – si possa generare un ulteriore squilibrio a favore dei paesi produttori di petrolio.
Riferimenti bibliografici
Anouti, Y., Elborai, S., Kombargi, R., Hage, R. (2020). The dawn of green hydrogen: Maintaining the GCC’s edge in a decarbonized world. S.l., Strategy& Part of the PwC network.
Blondeel, B., Bradshaw, M. J., Bridge, G., Kuzemko, C. (2021). The geopolitics of energy system transformation: A review. Geography Compass, 15 (7), e12580, DOI: https://doi.org/10.1111/gec3.12580
BloombergNEF. (2020). Hydrogen Economy Outlook. S.l., Bloomberg Finance L.P.
Borruso, G., Mazzarino, M., Tadini, M. (2024). Reti di trasporto, logistica e catene di fornitura: una lettura geografica. Geotema, 76 (3), 3-5.
BP. (2023). Energy Outlook 2023. S.l., BP p.l.c.
Braun, J. F. et al. (2023). Clean Hydrogen Deployment in the Europe-MENA Region from 2030 to 2050. S. l., Fraunhofer-CINES.
Collins, L. (2024). International Maritime Organization formally allows ammonia cargoes to be used as shipping fuel for first time. Hydrogen Insight. https://www.hydrogeninsight.com/transport/international-maritime-organization-formally-allows-ammonia-cargoes-to-be-used-as-shipping-fuel-for-first-time/2-1-1751613
Commissione Europea. (2020). Una strategia per l’idrogeno per un’Europa climaticamente neutra. Bruxelles, COM (2020) 301 final.
Day, P. (2024). Europe’s electrolyzer firms fear China’s rapid expansion. Reuters. https://www.reuters.com/business/energy/europes-electrolyzer-firms-fear-chinas-rapid-expansion-2024-09-18/
DNV. (2022). Hydrogen Forecast to 2050. Energy Transition Outlook 2022. Høvik, DNV.
DNV. (2024). Energy Transition Outlook. New Power Systems. Electricity, Renewables Generation, and Grids through to 2050. Høvik, DNV.
EIA (Energy Information Administration). (2023). International Energy Outlook 2023. https://www.eia.gov/outlooks/ieo/data.php
Elecseed Pty Ltd. (2024). Kumbarilla Renewable Energy Park – EPBC Act Draft Preliminary Documentation (Report).
Energy Institute. (2024). Statistical Review of World Energy 2024. London, Energy Institute. https://www.energyinst.org/statistical-review
Essa, E., Janzow, N., Tatarenko, O. (2024). Weak Emissions Accounting Can Undermine Hydrogen’s Role in Global Decarbonization. S.l., Green Hydrogen Catapult. https://greenh2catapult.com/weak-emissions-accounting-can-undermine-hydrogens-role-global-decarbonization/
European Commission. (2023). Commission Delegated Regulation (EU) of 10.2.2023 supplementing Directive (EU) 2018/2001. Bruxelles, C(2023) 1087.
European Court of Auditors. (2024). The EU’s Industrial Policy on Renewable Hydrogen: Legal Framework Has Been Mostly Adopted – Time for A Reality Check. Lussemburgo, European Court of Auditors.
European University Institute. (2022). The EU Green Deal. Research Project Report, 2022/06.
Fleming, R. (2022). Hydrogen Networks: Networks of the Future? In Fleming, R., de Graaf, K., Hancher, L., Woerdman, E. (Eds.). A Force of Energy: Essays in Energy Law in Honour of Professor Martha Roggenkamp. Groningen, University of Groningen Press, 121-130. DOI: https://doi.org/10.21827/61eff4099c992
Flood, W. (2012). The hydrogen economy - global solution, or pie in the sky? Energy & Environment, 23 (6-7), 1097-1104. https://www.jstor.org/stable/43735155
Flowers, S. (2023). How commercial is low-carbon hydrogen? Wood Mackenzie. https://www.woodmac.com
Franzmann, D., Heinrichs, H., Lippkau, F., Addanki, T., Winkler, C., Buchenberg, P., Hamacher, T., Blesl, M., Linßen, J., Stolten, D. (2023). Green hydrogen cost-potentials for global trade. International Journal of Hydrogen Energy, 48 (85), 33062-33076. DOI: https://doi.org/10.1016/j.ijhydene.2023.05.012
G20. (2023a). One Earth, One Family, One Future: G20 Energy Transitions Ministers’ Meeting Outcome Document and Chair’s Summary. Goa, G20.
G20. (2023b). One Earth, One Family, One Future: G20 New Delhi Leaders’ Declaration. Nuova Dehli, G20.
German Federal Republic. (2023). National Hydrogen Strategy 2023. Berlino, Federal Ministry for Economic Affairs and Climate Action (BMWK).
Goldthau, A. (2014). Rethinking the governance of energy infrastructure: Scale, decentralization and polycentrism. Energy Research & Social Science, 1, 134-140. DOI: https://doi.org/10.1016/j.erss.2014.02.009
Goldthau, A. (2017). The G20 must govern the shift to low-carbon energy. Nature, 546, 203-205. DOI: https://doi.org/10.1038/546203a
Goldthau, A., Keim, M., Westphal, K. (2018). The geopolitics of energy transformation: governing the shift: transformation dividends, systemic risks and new uncertainties. SWP Comment, 42.
Green Hydrogen Organization. (2023). Green Hydrogen Standard: The Global Standard for Green Hydrogen and Green Hydrogen Derivatives, Including Green Ammonia. Ginevra, Green Hydrogen Organization (GH2).
Gulli, C., Heid, B., Noffsinger, J., Waardenburg, M., Wilthaner, M. (2024). Global Energy Perspective 2023: Hydrogen outlook. McKinsey & Company. https://www.mckinsey.com/industries/oil-and-gas/our-insights/global-energy-perspective-2023-hydrogen-outlook
Hammerschlag, R., Mazza, P. (2005). Questioning hydrogen. Energy Policy, 33 (16), 2039-2043. DOI: https://doi.org/10.1016/j.enpol.2004.04.010
Hand, E. (2023). Hidden hydrogen. Science, 379 (6633), 630-636. DOI: https://doi.org/10.1126/science.adh1477
Hydrogen Council, McKinsey & Company. (2023a). Hydrogen Insights 2023. S.l., Hydrogen Council.
Hydrogen Council, McKinsey & Company. (2023b). Global Hydrogen Flows - 2023 Update: Considerations for Evolving Global Hydrogen Trade. S.l., Hydrogen Council.
IEA (International Energy Agency). (2019). The Future of Hydrogen. Parigi, International Energy Agency.
IEA (International Energy Agency). (2022a). Global Hydrogen Review. Parigi, International Energy Agency.
IEA (International Energy Agency). (2022b). World Energy Outlook. Parigi, International Energy Agency.
IEA (International Energy Agency). (2023a). Energy Technology Perspectives 2023. Parigi, International Energy Agency.
IEA (International Energy Agency). (2023b). Levelised Cost of Hydrogen Maps. https://www.iea.org/data-and-statistics/data-tools/levelised-cost-of-hydrogen-maps
IEA (International Energy Agency). (2023c). Hydrogen Production Projects Interactive Map. https://www.iea.org/data-and-statistics/data-tools/hydrogen-production-projects-interactive-map
IEA (International Energy Agency). (2023d). Global Hydrogen Review 2023. Parigi, International Energy Agency.
IEA (International Energy Agency). (2024). Global Hydrogen Review 2024. Parigi, International Energy Agency.
IRENA (International Renewable Energy Agency). (2019). Hydrogen: A Renewable Energy Perspective. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2020). Green Hydrogen Cost Reduction: Scaling up Electrolysers to Meet the 1.5 °C Climate Goal. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2022a). Global Hydrogen Trade to Meet the 1.5 °C Climate Goal – Part I: Trade Outlook for 2050 and Way Forward. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2022b). Global Hydrogen Trade to Meet the 1.5 °C Climate Goal – Part II: Technology Review of Hydrogen Carriers. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2022c). Global Hydrogen Trade to Meet the 1.5 °C Climate Goal – Part III: Green Hydrogen Cost and Potential. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2022d). Geopolitics of the Energy Transformation. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2023). World Energy Transition Outlook 2023. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency). (2024). Green Hydrogen Strategy: A Guide to Design. Abu Dhabi, International Renewable Energy Agency.
IRENA (International Renewable Energy Agency), Bluerisk. (2023). Water for Hydrogen Production. Abu Dhabi, International Renewable Energy Agency and Bluerisk.
IRENA (International Renewable Energy Agency), WTO (World Trade Organization). (2023). International Trade and Green Hydrogen: Supporting the Global Transition to A Low-Carbon Economy. Abu Dhabi, International Renewable Energy Agency; Ginevra, World Trade Organization.
Kardaś, S., Kędzierski, M. (2021). A hydrogen alliance? The potential for German-Russian cooperation in hydrogen energy. OSW Commentary, 383, https://www.osw.waw.pl/en/publikacje/osw-commentary/2021-03-03/a-hydrogen-alliance-potential-german-russian-cooperation
Lazard. (2023). Lazard’s Levelized Cost of Hydrogen Analysis – Version 3.0. https://www.lazard.com/media/nltb551p/lazards-lcoeplus-april-2023.pdf
Lentschig, H., Patonia, A., Quitzow, R. (2025). Multilateral governance in a global hydrogen economy: An overview of main actors and institutions, key challenges and future pathways. International Journal of Hydrogen Energy, 97, 76-87. DOI: https://doi.org/10.1016/j.ijhydene.2024.11.393
Li, J., Wei, Y. -M., Liu, L., Li, X., Yan, R. (2022). The carbon footprint and cost of coal-based hydrogen production with and without carbon capture and storage technology in China. Journal of Cleaner Production, 362, 132514. DOI: https://doi.org/10.1016/j.jclepro.2022.132514
Lu, X., McElroy, M. B., Kiviluoma, J. (2009). Global potential for wind-generated electricity. Proceedings of National Academy of Sciences of the United States of America, 106 (27), 10933-10938. DOI: https://doi.org/10.1073/pnas.0904101106
Martinez-Alier, J. (2009). Ecologia dei poveri. La lotta per la giustizia ambientale. Milano, Jaca Book.
McKay, D. J. C. (2009). Sustainable Energy - Without the Hot Air. Cambridge, UIT Cambridge.
McKinsey & Company. (2022). The Energy Transition: A Region-by-Region Agenda for Near-Term Action. S.l., McKinsey & Company.
McKinsey & Company. (2023). Global Energy Perspective. S.l., McKinsey & Company.
McKinsey & Company. (2024). Global Energy Perspective. S.l., McKinsey & Company.
Millard, R. (2023). Will there be enough cables for the clean energy transition? Financial Times. https://www.ft.com/content/c88c0c6d-c4b2-4c16-9b51-7b8beed88d75
Müller, F., Tunn, J., Kalt, T. (2022). Hydrogen justice. Environmental Research Letters, 17 (11), 115006. DOI: https://doi.org/10.1088/1748-9326/ac991a
Nadimi, E., Przybyła, G., Lewandowski, M. T., Adamczyk, W. (2023). Effects of ammonia on combustion, emissions, and performance of the ammonia/diesel dual-fuel compression ignition engine. Journal of the Energy Institute, 107, 101158. DOI: https://doi.org/10.1016/j.joei.2022.101158
National Academy of Technologies of France. (2020). The Role of Hydrogen in a Decarbonised Economy (Report).
Pasqualetti, M. J., Brown, M. A. (2014). Ancient discipline, modern concern: Geographers in the field of energy and society. Energy Research & Social Science, 1, 122-133. DOI: https://doi.org/10.1016/j.erss.2014.03.016
Sekine, Y., Higo, T. (2021). Recent Trends on the Dehydrogenation Catalysis of Liquid Organic Hydrogen Carrier (LOHC): A Review. Topics in Catalysis, 64, 470-480. DOI: https://doi.org/10.1007/s11244-021-01452-x
S&P Global Commodity Insights. (2024). Platts Hydrogen Price Wall. https://www.spglobal.com/energy/en/news-research/infographics/content-design-infographics/platts-hydrogen-price-wall
Scholten, D., Bazilian, M., Overland, I., Westphal, K. (2020). The geopolitics of renewables: New board, new game. Energy Policy, 138, 111059. DOI: https://doi.org/10.1016/j.enpol.2019.111059
Solargis. (2024). Free Maps and GIS Data, https://solargis.com/resources/free-maps-and-gis-data
Thompson, G. (2021). How green hydrogen can ensure Australia’s place in the sun. Wood Mackenzie. https://www.woodmac.com/news/opinion/how-green-hydrogen-can-ensure-australias-place-in-the-sun/
Tinacci Mossello, M. (1990). Geografia economica. Bologna, Il Mulino.
U.S. Department of Energy. (2023). Clean Hydrogen Production Standard (CHPS) Guidance. https://www.hydrogen.energy.gov/docs/hydrogenprogramlibraries/pdfs/clean-hydrogen-production-standard-guidance.pdf
USGS (United States Geological Survey). (2023). The Potential for Geologic Hydrogen for Next-Generation Energy. https://www.usgs.gov/news/featured-story/potential-geologic-hydrogen-next-generation-energy
Van de Graaf, T., Overland, I., Scholten, D., Westphal, K. (2020). The new oil? The geopolitics and international governance of hydrogen. Energy Research & Social Science, 70, 101667. DOI: https://doi.org/10.1016/j.erss.2020.101667
Vezzoni, R. (2024). How “clean” is the hydrogen economy? Tracing the connections between hydrogen and fossil fuels. Environmental Innovation and Societal Transitions, 50, 100817. DOI: https://doi.org/10.1016/j.eist.2024.100817
WEC (World Energy Council). (2020). Five Steps for Energy Storage. Londra, World Energy Council.
WEC (World Energy Council). (2021a). Hydrogen Demand and Cost Dynamics. Londra, World Energy Council.
WEC (World Energy Council). (2021b). National Hydrogen Strategy. Londra, World Energy Council.
WEC (World Energy Council). (2025). International Hydrogen Strategies. https://www.weltenergierat.de/publikationen/studien/international-hydrogen-strategies
World Bank. (2024). Scaling Hydrogen Financing for Development. Washington, DC, World Bank. https://documents.worldbank.org/en/publication/documents-reports/documentdetail/099022024121527489
Yap, J., McLellan, B. (2023). A Historical Analysis of Hydrogen Economy Research, Development, and Expectations, 1972 to 2020. Environments, 10 (1), 11. DOI: https://doi.org/10.3390/environments10010011
Zhao, T., van Dorsten, B. (2024). The competitive edge of China’s electrolysers. Wood Mackenzie. https://www.woodmac.com/news/opinion/the-competitive-edge-of-chinas-electrolysers/
Zulfhazli, Keeley, A. R., Coulibaly, T. Y., Managi, S. (2024). Analysis of prospective demand for hydrogen in the road transportation sector: Evidence from 14 countries. International Journal of Hydrogen Energy, 56, 853-863. DOI: https://doi.org/10.1016/j.ijhydene.2023.12.246
1 Questa locuzione è ampiamente utilizzata in diversi rapporti e studi (si vedano, per esempio, National Academy of Technologies of France 2020, 5; European University Institute 2022, 189).
2 La misura delle incertezze si riflette anche nella qualità dei dati disponibili sui progetti in corso. Secondo altre fonti (Hydrogen Council, McKinsey 2023a), per esempio, i progetti annunciati a fine 2023 erano poco più di 1.400, ma di questi solo 1.000 dovrebbero essere, almeno teoricamente, pienamente o parzialmente sviluppati entro il 2030, per una produzione totale di 45 MtH2/a e investimenti pari a 570 miliardi di USD. In realtà, alcuni progetti inseriti nel database dell’IEA sono già stati cancellati oppure presentano dati non affidabili.
3 In effetti, lo stimolo della domanda è uno dei presupposti per lo sviluppo di un’economia dell’idrogeno e va perseguito anche attraverso la riduzione del rischio di investimento. Questo, è, per esempio, il compito della European Hydrogen Bank (https://energy.ec.europa.eu/topics/eus-energy-system/hydrogen_en), istituita nel 2022 dalla Commissione europea, proprio al fine di perseguire la sicurezza degli investimenti nel campo della produzione di idrogeno.
4 European Commission, European Hydrogen Bank, https://energy.ec.europa.eu/topics/eus-energy-system/hydrogen/european-hydrogen-bank_en
5 L’idrogeno ha una bassissima densità energetica volumetrica (kWh/litro), per cui trasportarlo (per esempio, via nave) in forma gassosa, anche se compresso a pressioni elevate, non è conveniente. È dunque necessario liquefarlo, come si fa con il gas naturale. Per la sua liquefazione è necessaria una temperatura di -253 °C (per il gas naturale, invece, la temperatura da raggiungere è di -160 °C), quindi una temperatura vicina allo zero assoluto (-273 °C), che deve essere mantenuta per tutta la durata del trasporto, con un notevole consumo di energia.
6 LOHC (Liquid Organic Hydrogen Carriers, vettori organici liquidi dell’idrogeno): composti contenenti carbonio, liquidi a temperatura e pressione ambientali, ai quali è legato chimicamente l’idrogeno mediante un processo di idrogenazione. Tra i diversi LOHC abbiamo, per esempio, il metilcicloesano, l’etilcarbazolo e il dibenziltoluene.
7 I LOHC richiedono un successivo processo di deidrogenazione per il recupero dell’idrogeno e non possono quindi essere utilizzati direttamente come carburanti (Sekine, Higo 2021). Gli e-fuels sono carburanti sintetici ottenuti dalla combinazione di idrogeno e CO2.
8 World Bank, Global Solar Atlas, https://globalsolaratlas.info/global-pv-potential-study
9 Reti internazionali di trasmissione dell’elettricità in corrente continua ad alto voltaggio (HVDC), più efficienti di quelle in corrente alternata. La costruzione di questo tipo di reti di trasmissione risente, oltre che dei problemi già esposti, anche della carenza di rame e del numero limitato di fornitori di questo tipo di cavi (Millard 2023).
10 La Commissione europea (2020, 4) parla addirittura della creazione di un “ecosistema” dell’idrogeno.
11 Il costo ponderato del capitale (WACC) permette di definire il costo del capitale e, dunque, il rendimento atteso di un investimento, nonché il rischio a esso connesso.
12 La tecnica di CCS comporta un aumento dei costi di produzione dell’idrogeno che, per esempio, in UE, mediamente, nel 2023, è stato del 15% (European Hydrogen Observatory, tinyurl.com/596cws8u).
13 In particolare, l’idrogeno blu, da una parte, può rappresentare una forma di giustizia “compensativa” per i cosiddetti petrostati; dall’altra, può perpetuare una dipendenza e una rivalità tecnologica e geoeconomica tra gli Stati (Blondeel et al. 2021, 11). Per quanto riguarda l’idrogeno verde, non si possono trascurare gli atteggiamenti ostili (da parte di ambientalisti, cittadini e fazioni politiche) nella creazione di ulteriori parchi eolici e impianti fotovoltaici destinati alla sua produzione.
14 Per carbon lock-in si intende la mancata sostituzione di infrastrutture e attrezzature ad elevata intensità di carbonio con altre a più basse emissioni. Tale mancata sostituzione deriva dal fatto che queste infrastrutture e attrezzature rappresentano investimenti consistenti e di lunga durata.